



در بازهٔ ۹ الی ۲۶ مهر ۱۴۰۴ بازار داخل بیشتر تحتتأثیر کاهش دلار بود. با وجود افت حدود ۸ درصدی دلار، میانگین بازدهی صندوقهای طلا تنها حدود ۱.۳۳٪- ثبت شد؛ همزمان اونس جهانی طلا نزدیک ۹.۷۹٪ رشد کرد. این یعنی رشد بیرونیِ طلا بهدلیل افت ارز، بهطور کامل به قیمتهای ریالی منتقل نشد.
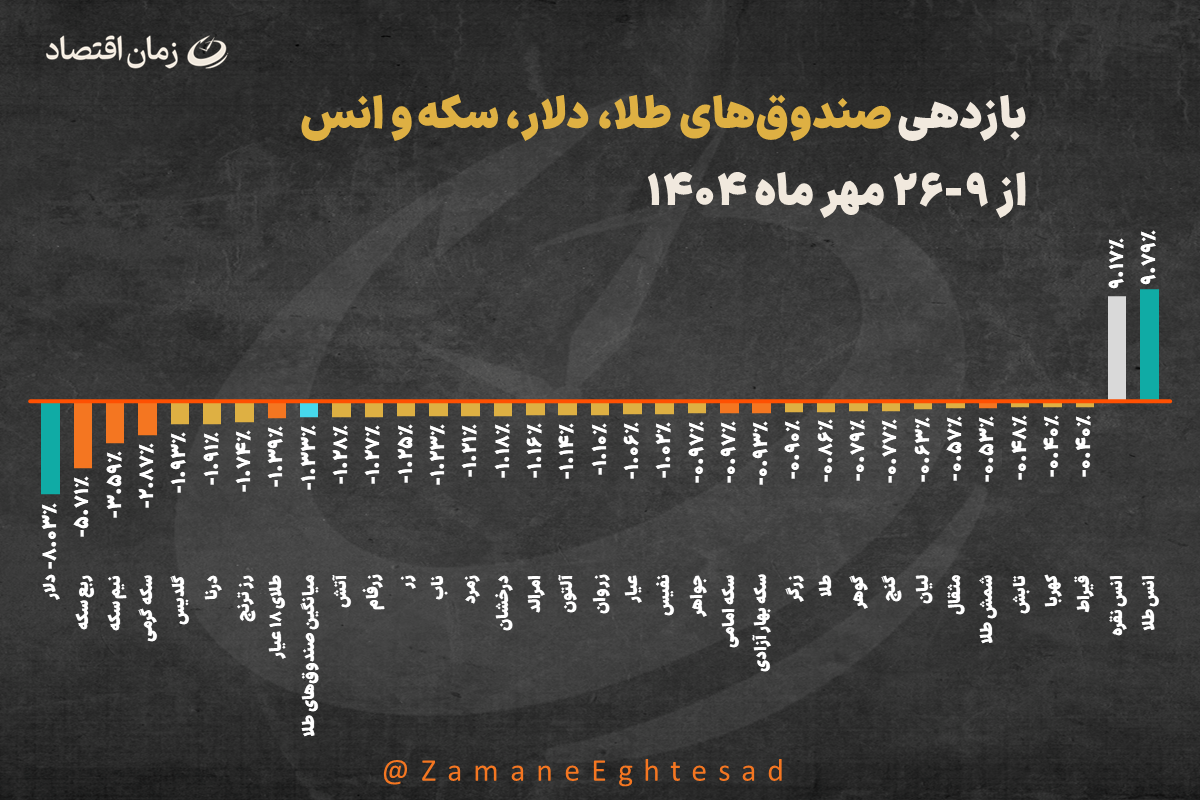
قیمتهای وابسته به طلا در ایران همسو با افت دلار، منفیِ ملایم بودند. از میان سکهها، ربعسکه با ۵.۷۱٪- بیشترین افت را داشت؛ نیمسکه ۳.۵۹٪- و سکهٔ گرمی ۲.۸۷٪- ثبت کردند. سکهٔ امامی و بهار آزادی نیز حدود ۱٪- نوسان داشتند (۰.۹۷٪- و ۰.۹۳٪-). طلای ۱۸ عیار هم بهطور کلی با ۱.۳۹٪- ریزش همراه شد. این رفتار یک پیام ساده دارد: وقتی دلار پایین میآید، حتی اگر اونس جهانی مثبت باشد، قیمت طلای ریالی الزاماً بالا نمیرود.
اختلاف بازدهی بین صندوقها کم و در محدودهای فشرده بود؛ بین مقاومترینها میتوان به قیراط و کهربا (هر دو ۰.۴۰٪-)، سپس تابش (۰.۴۸٪-)، شمش طلا (۰.۵۳٪-) و مثقال (۰.۵۷٪-) اشاره کرد. در انتهای طیف، رزترنج ۱.۷۴٪-، درنا ۱.۹۱٪- و گلدیس ۱.۹۳٪- قرار داشتند. با این حال فاصلهٔ بهترین و ضعیفترین صندوق کمتر از ۱.۶ واحد درصد است؛ یعنی مدیریتهای مختلف عملاً همسو با بازار حرکت کردهاند.
فرمول سادهٔ قیمت طلای داخلی این است: طلای داخلی = اونس جهانی × نرخ دلار. در این دوره، اونس بالا رفت اما دلار پایین آمد؛ بنابراین اثرها تا حدی خنثی شدند و خروجی داخل بهصورت افت ملایم در صندوقها و سکهها دیده شد.
نتیجهٔ این بازه روشن است؛ دلار محرک اصلیِ طلا در داخل بود؛ با وجود رشد خوب اونس، میانگین بازدهی صندوقهای طلا تنها حدود ۱٪- شد!


